

📅 Обновлено: 15 сентября 2026
💰 24% фиксированный налог для новых резидентов — экономия тысяч евро на налогах в течение до 6 лет!Налоговый режим Бекхэма в Испании
Испания может применять ставку 24% к новым резидентам, которые выполняют условия. Право зависит от основания работы или предпринимательства, а не только от типа ВНЖ.
Ключевые факты о законе Бекхэма
- Налоговая ставка
- 24% фиксированная (вместо до 47% обычной)
- Срок действия
- 5 + 1 год (год переезда + 5 полных лет)
- Лимит дохода
- €600 000/год (превышение — 47%)
- Прирост капитала (Испания)
- 19-30% (иностранные активы — 0%)
Что такое закон Бекхэма?
Закон Бекхэма (Régimen Especial de Trabajadores Desplazados, LIRPF статья 93) позволяет новым налоговым резидентам Испании облагаться налогом как нерезиденты в течение 6 лет. Это означает фиксированную ставку 24% на доход из испанских источников вместо прогрессивной шкалы Испании (до 47%).
- Доход от трудовой деятельности в испанских компаниях
- Доход от разрешённой деятельности по ст. 93.1.b).3.º и 4.º
- Вознаграждение директора/администратора испанских компаний
- Доход от экономической деятельности в Испании
- Иностранные дивиденды и проценты
- Доход от аренды за рубежом
- Прирост капитала от активов вне Испании
- Наследство и подарки из-за рубежа
Кто может подать заявку на закон Бекхэма?
Необходимо выполнить три требования для получения налогового режима Бекхэма
- Не были налоговым резидентом Испании в течение 5 лет до приезда
- Переезд в Испанию причинно связан с вашей визой/работой (критическое требование!)
- Не получаете доход через постоянное представительство в Испании (с исключениями)
Digital Nomad (наёмный работник)
Необходим трудовой договор с иностранной компанией, имеющей представительство в Испании или регистрирующей вас локально
Learn moreВНЖ Digital Nomad (autónomo profesional)
Самозанятые фрилансеры, выставляющие счета напрямую, НЕ подходят
ВНЖ для предпринимателей (emprendedores)
Признанная предпринимательская деятельность с положительным заключением по ст. 70 Закона 14/2013; сама налоговая норма не требует SL
Learn moreВысококвалифицированный специалист (HQP)
Ваш испанский работодатель регистрирует вас в каталоге компаний SEPE
Администратор SL
Ст. 93.1.b).2.º не устанавливает ограничения по доле для администраторов. Порог 25% работает, только если компания имущественная
Сравнение налогов: Бекхэм vs Обычный режим
Посмотрите, сколько вы можете сэкономить с фиксированной ставкой закона Бекхэма
- €0 - €600 000 → 24%
- Свыше €600 000 → 47%
- €0 - €12 450 → 19%
- €12 450 - €20 200 → 24%
- €20 200 - €35 200 → 30%
- €35 200 - €60 000 → 37%
- €60 000 - €300 000 → 45%
- Свыше €300 000 → 47%
Пример: При доходе €100 000 закон Бекхэма экономит примерно €12 000-15 000 в год по сравнению с обычным налогообложением
Налогообложение прироста капитала
Критическая разница: активы в Испании vs за рубежом
Прирост капитала от продажи испанской недвижимости или акций испанских компаний облагается по прогрессивным ставкам: 19% (до €6 000), 21% (€6 000-50 000), 23% (€50 000-200 000), 27% (€200 000-300 000), 30% (свыше €300 000)
Прирост капитала от активов вне Испании (иностранные акции, криптовалюта, недвижимость за рубежом) полностью освобождён от испанского налогообложения по закону Бекхэма
Декларирование иностранных активов не требуется
Бенефициары закона Бекхэма ОСВОБОЖДЕНЫ от подачи Modelo 720
При обычном испанском налоговом резидентстве вы должны декларировать все иностранные активы стоимостью более €50 000 (банковские счета, ценные бумаги, недвижимость, криптовалюта) через Modelo 720. Эта декларация имеет серьёзные штрафы за ошибки или несвоевременную подачу. Закон Бекхэма устраняет это требование — ваши иностранные активы остаются частными и не сообщаются испанским властям.
Как подать заявку на закон Бекхэма
Пошаговый процесс подачи заявки через Modelo 149
Выберите допустимый способ идентификации
AEAT принимает DNIe, электронный сертификат или Cl@ve PIN для онлайн-процедурыДоступ к Modelo 149
Перейдите на сайт Agencia Tributaria и откройте форму Modelo 149Заполните форму
Введите личные данные, информацию о визе и выберите правильный чекбокс для вашей ситуацииПрикрепите документы
Загрузите одобрение визы (resolución favorable), регистрацию в RETA и форму 036 (при необходимости)Подайте онлайн
Подтвердите выбранным допустимым способом идентификации и отправьте — личный визит не требуетсяОжидайте одобрения
AEAT указывает срок решения 10 рабочих дней. Статус можно проверить онлайн
Casilla 54 — Actividad emprendedoraCasilla 43 — Trabajador por cuenta ajenaCasilla 43 — Trabajador por cuenta ajenaCasilla 45 — Administrador de entidad- Копия паспорта
- Одобрение визы/вида на жительство (resolución favorable)
- Сертификат NIE
- Регистрация в социальном страховании (alta в RETA)
- Форма 036 с датой начала деятельности (для предпринимателей)
- Трудовой договор (для работников)
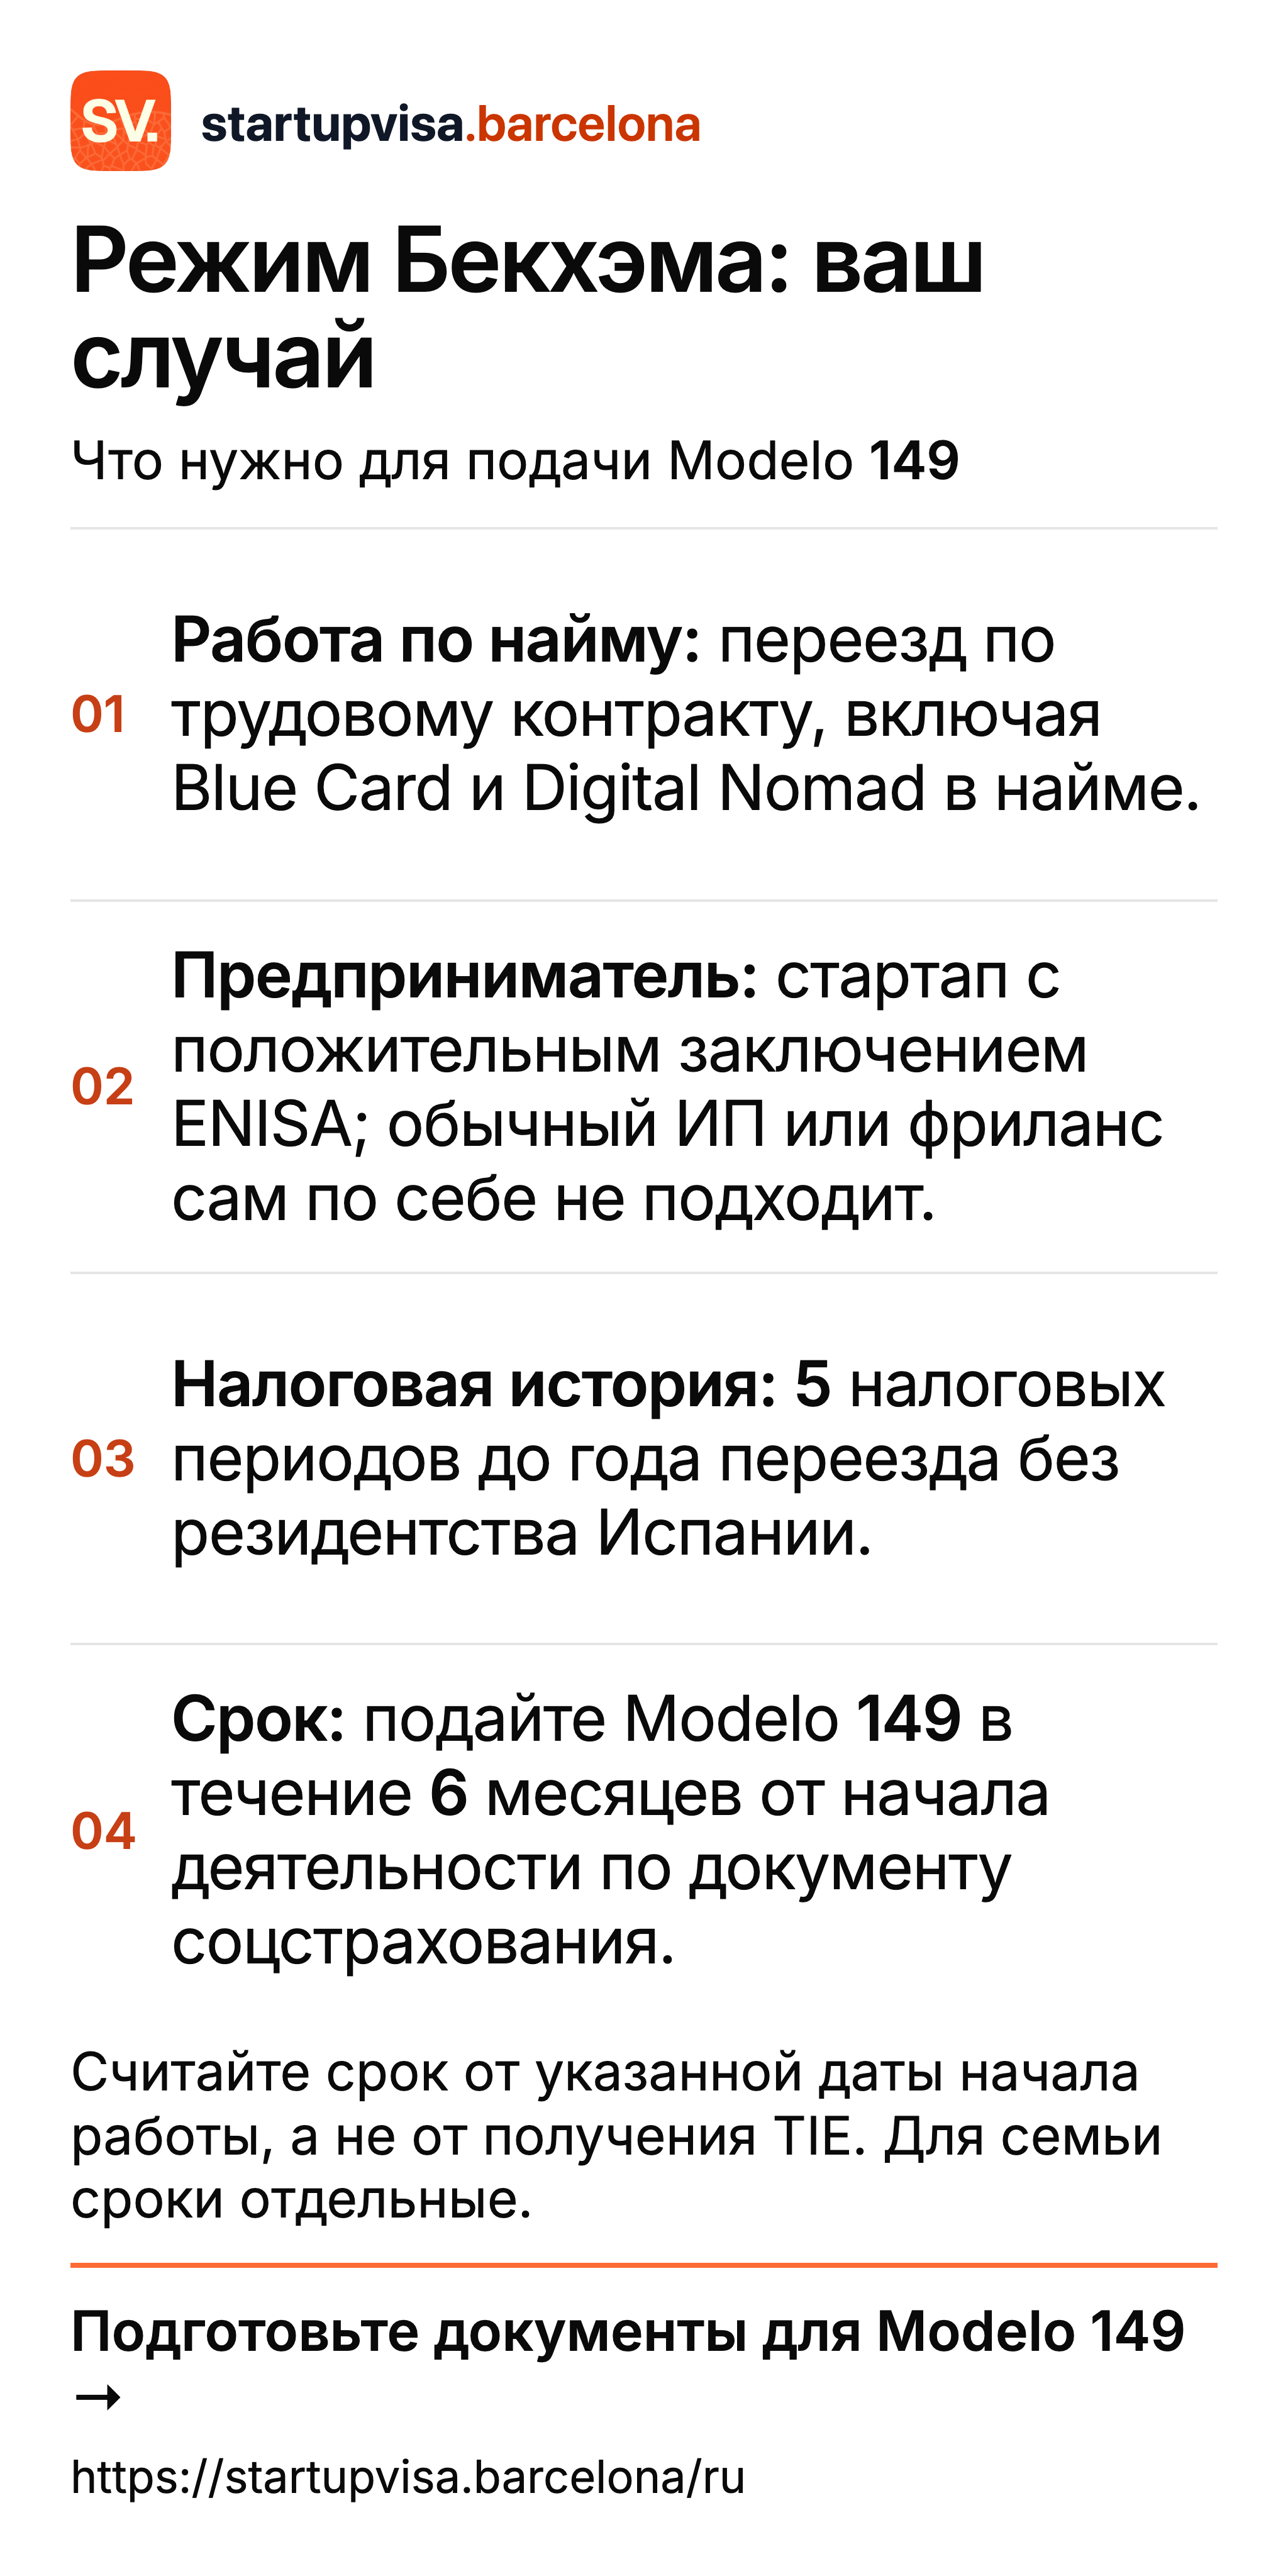
- Обычная профессиональная деятельность или фриланс сами по себе не дают права на режим
- Предпринимательское основание требует признанной деятельности и положительного заключения по ст. 70 Закона 14/2013; компания SL сама по себе не обязательна
- Для администратора нет общего лимита доли; порог 25% проверяется только для имущественной компании
- Причинно-следственная связь критична — ваш переезд должен быть связан с квалифицирующей визой/работой
- Если вы были налоговым резидентом Испании в течение последних 5 лет, вы не можете подать заявку
- Срок Modelo 149 идёт от документированной даты по ст. 116.1 RIRPF; для членов семьи действует отдельное правило
Часто задаваемые вопросы
Распространённые вопросы о налоговом режиме Бекхэма
Да. Ст. 93.3 LIRPF создаёт семейное основание для супруга, детей до 25 лет или любого возраста с инвалидностью и, вне брака, второго родителя этих детей — при выполнении условий о резидентстве и доходе. Собственная квалифицирующая деятельность им не нужна. Каждый подаёт Modelo 149 в свой срок по ст. 116.1.b) RIRPF.
Обычная профессиональная деятельность сама по себе не даёт права на режим. Приобретение статуса администратора может быть отдельным основанием, а признанная предпринимательская деятельность — другим, с положительным заключением по ст. 70 Закона 14/2013. Закон не требует SL для предпринимательского основания: решает правовое основание, а не ярлык autónomo.
Возможно. Работа в иностранной компании, приобретение статуса администратора или признанная предпринимательская деятельность могут включать разные основания по ст. 93. Сама компания ничего не решает: нужно проверить связь с переездом, условия основания и документы социального страхования.
Доход от криптовалюты, приобретённой до становления испанским налоговым резидентом или от бирж/платформ вне Испании, НЕ облагается налогом по закону Бекхэма. Только доход от криптовалютной деятельности в Испании будет облагаться налогом. Однако вы всё равно должны соблюдать общие требования к отчётности. Проконсультируйтесь с налоговым консультантом, специализирующимся на криптовалюте, для вашей конкретной ситуации.
После окончания периода закона Бекхэма (год приезда + 5 полных календарных лет) вы становитесь обычным налоговым резидентом Испании. Это означает: 1) Прогрессивные налоговые ставки до 47%, 2) Налогообложение мирового дохода, 3) Обязанность подачи Modelo 720, 4) Может применяться налог на богатство. Многие люди планируют свои дела заранее до этого перехода.
По закону Бекхэма вы облагаетесь налогом на богатство только с испанских активов (недвижимость, акции испанских компаний). Иностранные активы освобождены от испанского налога на богатство. Обратите внимание, что ставки налога на богатство варьируются в зависимости от региона — Мадрид имеет 100% освобождение, тогда как Каталония имеет ставки до 3,48% для высокого состояния.
Правовая база
Официальные источники и нормативные акты, регулирующие налоговый режим Бекхэма
Основное правовое положение, устанавливающее специальный режим для перемещённых работников (Régimen Especial de Trabajadores Desplazados)
Читать статью 93Официальная форма и инструкции для выбора режима закона Бекхэма
Доступ к Modelo 149Закон о стартапах 2022 года, который расширил право на закон Бекхэма, включив предпринимателей и цифровых кочевников
Читать закон о стартапахВаш эксперт
Денис Москалец
Основатель и эксперт по иммиграции
Денис помог более 1 500 специалистам переехать в Испанию с 2022 года. Бывший основатель стартапов и CTO с 18+ годами опыта в разработке ПО. Личный опыт релокации — понимает путь изнутри.
- ✓1 500+ успешных кейсов
- ✓98% одобрений
- ✓Личный опыт релокации
Связанные гайды
Основные страницы, которые помогут выбрать вид ВНЖ.