

Закон Бекхэма: как платить всего 24% налогов в Испании
Узнайте, как специальный налоговый режим Испании позволяет новоприбывшим, которые отвечают критериям, платить фиксированные 24% вместо прогрессивной ставки до 47%. Критерии, процесс подачи и типичные ошибки.
Что такое Закон Бекхэма?
Закон Бекхэма (официально Régimen Especial de Impatriados или Ley Beckham) — это специальный налоговый режим в Испании, который позволяет новоприбывшим, которые отвечают критериям, платить фиксированные 24% подоходного налога вместо прогрессивной испанской шкалы, достигающей 47%.
Название пошло от футболиста Дэвида Бекхэма, который в своё время воспользовался этим режимом, когда перешёл в «Реал Мадрид» в 2003 году. Хотя закон с тех пор менялся, он остаётся одним из самых привлекательных налоговых стимулов в Европе для квалифицированных специалистов и предпринимателей, переезжающих в Испанию.
Условия, сроки и порядок подачи подробнее разобраны на странице про налоговый режим Бекхэма.
Кто может воспользоваться: правило 5 лет нерезидентства
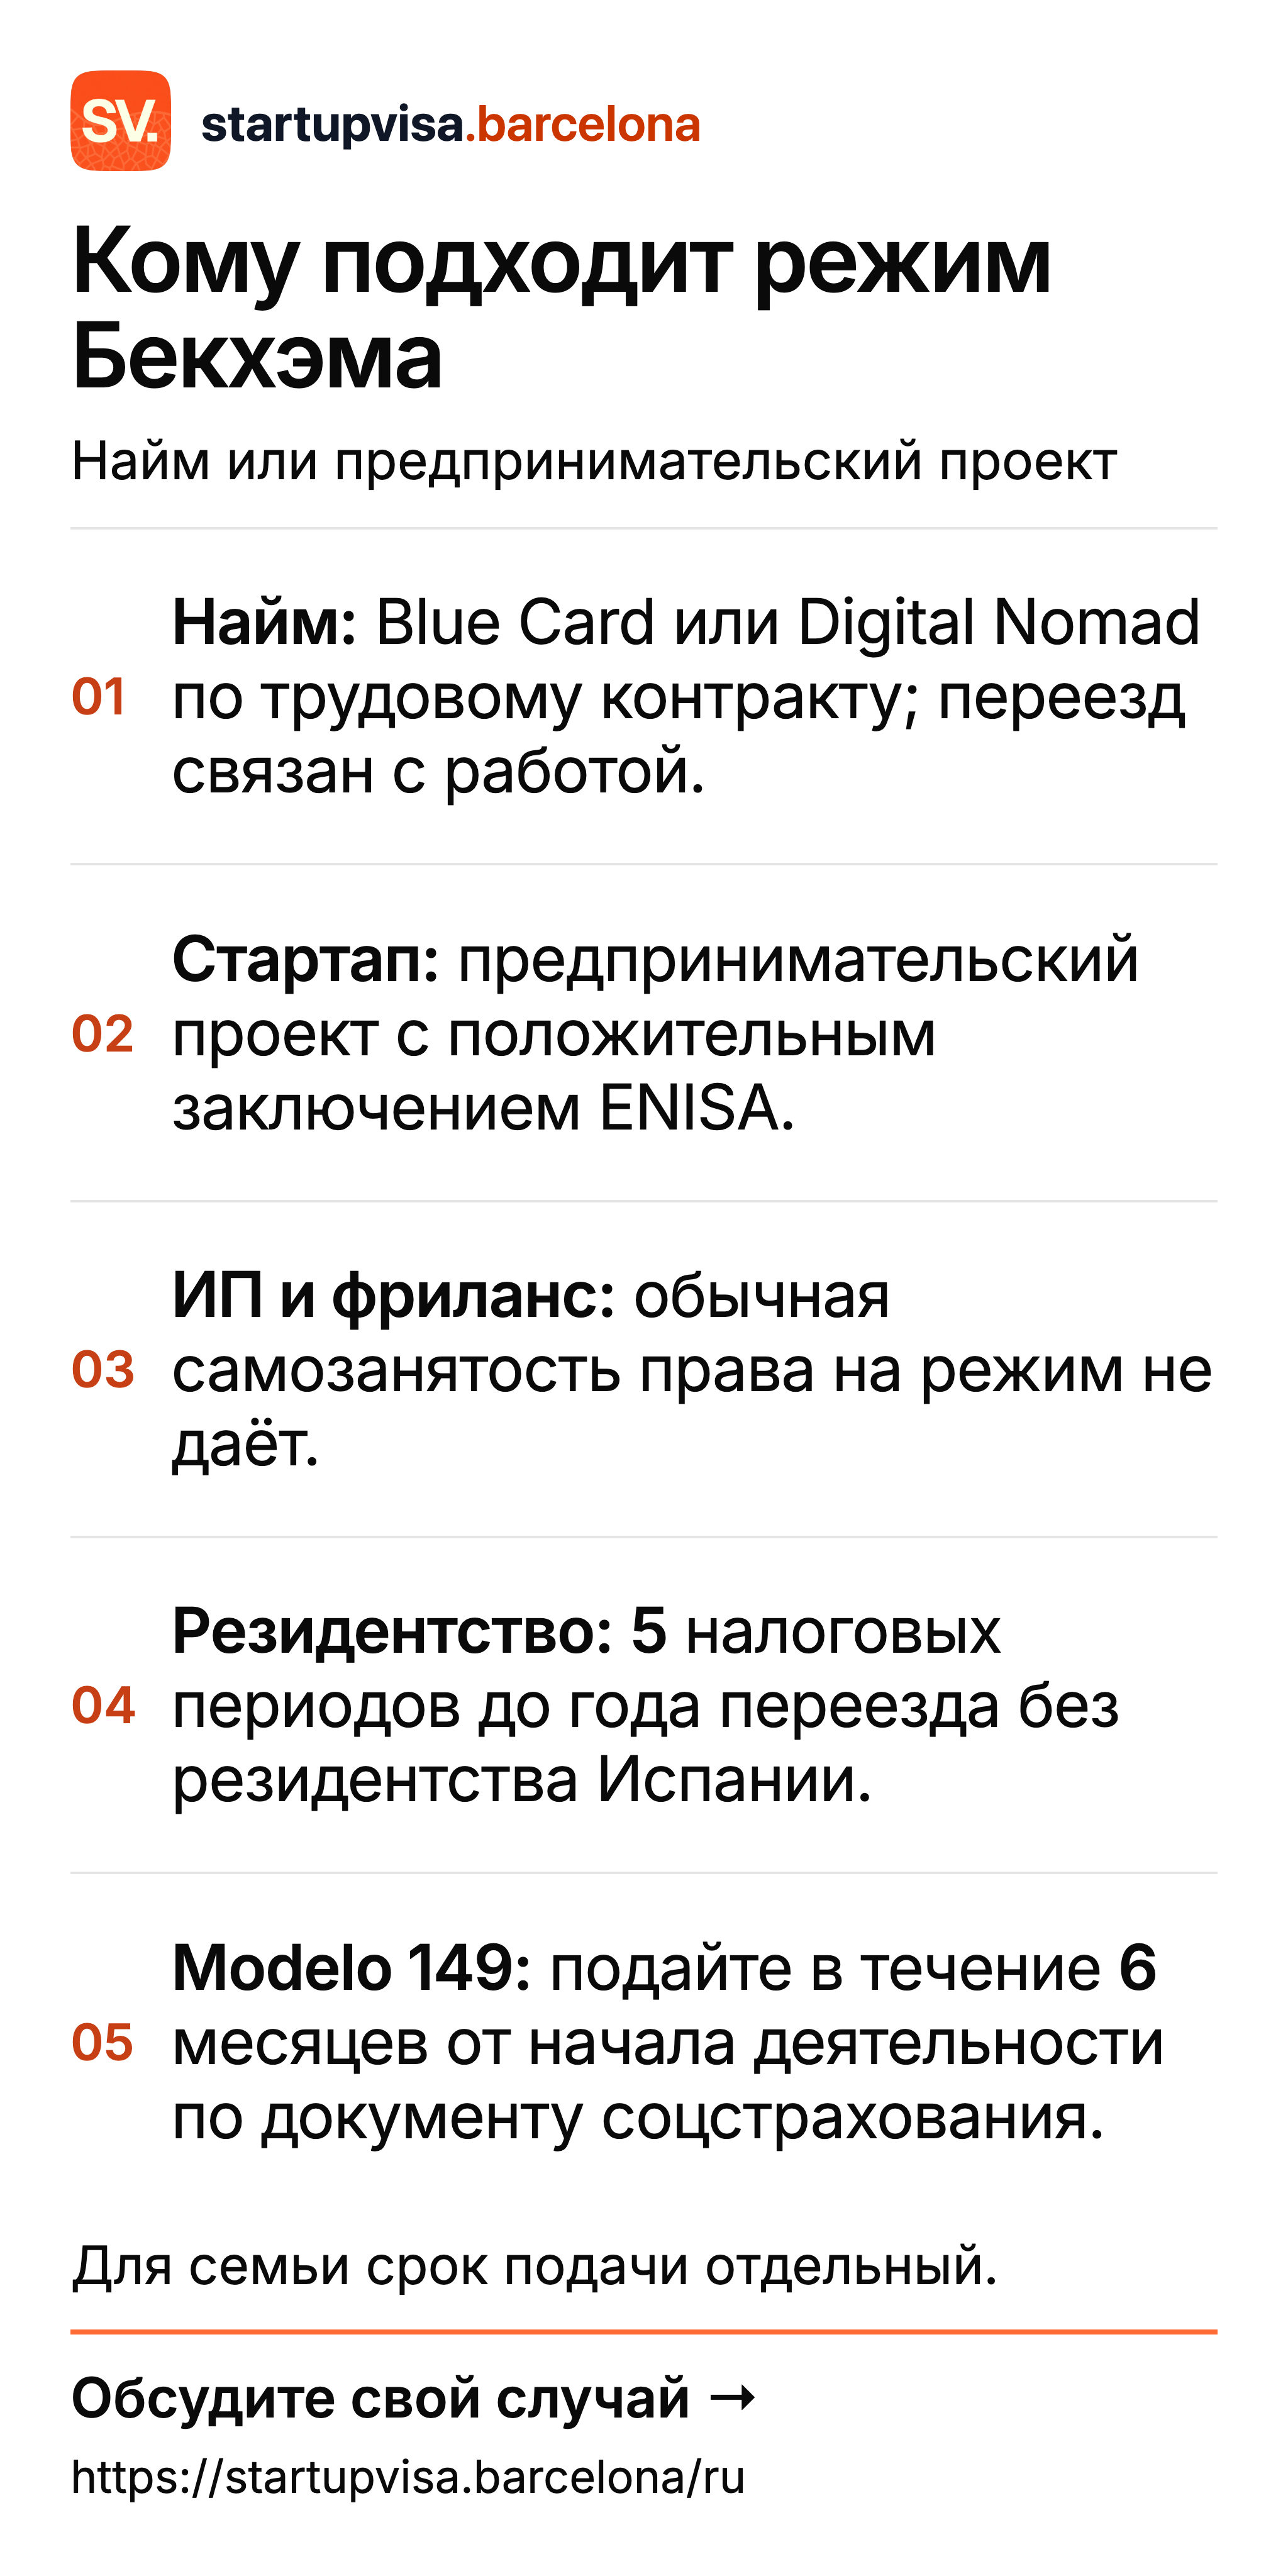
Чтобы иметь право на Закон Бекхэма, нужно соответствовать следующим критериям:
- Нерезидент 5+ лет: вы НЕ должны были быть налоговым резидентом Испании в течение 5 налоговых лет до переезда
- Новая занятость или бизнес: переезд должен быть связан с трудовым договором, должностью директора компании или предпринимательской деятельностью, дающей право на режим
- Испанский источник дохода: основной доход должен поступать от работы в Испании
- Срок подачи для основного заявителя: Modelo 149 подаётся в течение 6 месяцев от даты начала деятельности, указанной в документах испанского соцстрахования или сохранения страхования страны происхождения; если регистрация не обязательна — в применимом документе, подтверждающем начало деятельности
Основание для режима и тип ВНЖ
Сам тип ВНЖ не даёт права на режим автоматически. Проверяют основание переезда и все условия статьи 93 LIRPF:
- ВНЖ Digital Nomad: удалённая работа по трудовому договору может быть подходящим основанием; обычный фриланс сам по себе права не создаёт.
- ВНЖ для предпринимателей: требуется деятельность, признанная предпринимательской по статье 70 Закона 14/2013, и выполнение остальных налоговых условий.
- Высококвалифицированный специалист или внутрикорпоративный перевод: проверяют соответствующее рабочее основание, связь с переездом и документы.
- ВНЖ без права на работу: сам по себе не подтверждает требуемую деятельность.
У членов семьи возможны отдельное основание и сроки. Перед подачей сверьтесь с инструкцией AEAT к Modelo 149.
Фиксированные 24% против прогрессивного испанского налога
Вот где Закон Бекхэма действительно выгоден. Сравните налоговую нагрузку:
Оцените, выгоден ли Beckham Law
Сравните режим 24% с грубой оценкой обычного IRPF и посмотрите, где экономия становится существенной.
Открыть калькулятор BeckhamСравнение ставок
Ставка по Закону Бекхэма:
- 24% на доход до €600 000/год
- 47% на доход свыше €600 000/год
Обычные испанские ставки (2026):
- 19% на €0–12 450
- 24% на €12 451–20 200
- 30% на €20 201–35 200
- 37% на €35 201–60 000
- 45% на €60 001–300 000
- 47% свыше €300 000
Пример: при годовом доходе €100 000:
- Закон Бекхэма: €24 000 налога
- Обычные ставки: ≈€35 900 налога
- Экономия: ≈€11 900/год
Ту же разницу для вашей суммы дохода считает калькулятор режима Бекхэма.
Какие виды дохода покрываются?
Понимание того, что покрывается, критически важно для налогового планирования:
Доход, облагаемый по 24%
- Доход от найма из испанских источников
- Доход от самозанятости от деятельности в Испании
- Вознаграждение директора испанских компаний
- Доход от удалённой работы, если вы физически находитесь в Испании
Иностранный доход (освобождён от испанского налога)
- Дивиденды от иностранных компаний
- Проценты от иностранных банковских счетов
- Доход от аренды иностранной недвижимости
- Прирост капитала от иностранных активов
Важно: по Закону Бекхэма вы считаетесь нерезидентом для иностранного дохода — то есть Испания вообще его не облагает. Это серьёзное преимущество по сравнению с обычным налоговым резидентством.
Как подать: форма 149 и сроки
Процесс подачи требует внимания к деталям и срокам:
Пошаговый процесс
- Получите NIE и подготовьте подтверждение начала деятельности — регистрацию в испанском соцстраховании, документ о сохранении страхования страны происхождения или, если регистрация не обязательна, применимое подтверждение даты начала
- Заполните Modelo 149 — декларация о выборе режима
- Подайте в течение 6 месяцев — от подтверждённой даты начала деятельности по правилу для основного заявителя в инструкции AEAT; для членов семьи срок проверяют отдельно
- Получите подтверждение — налоговая рассматривает заявление в течение 10 рабочих дней
- Подавайте годовые декларации — используя Modelo 151 вместо обычной формы
Какое из четырёх оснований статьи 93 подходит именно вам и когда истекает ваш 6-месячный срок, разобрано в проверке права на режим.
Необходимые документы
- Заполненная форма Modelo 149
- Копия NIE (идентификационный номер иностранца)
- Трудовой договор или регистрация бизнеса
- Подтверждение регистрации в Seguridad Social, сохранения страхования страны происхождения или иной применимый документ о начале деятельности
- Справка о нерезидентстве за предыдущие 5 лет (рекомендуется)
Срок действия: 6 лет налоговых льгот
Льготы по Закону Бекхэма действуют:
- Год приобретения налогового резидентства Испании + 5 следующих налоговых лет = всего 6 лет
После 6 лет вы автоматически переходите на обычное налоговое резидентство Испании с прогрессивными ставками. Планируйте этот переход заранее, особенно если у вас есть значительные иностранные активы или доход.
Срок установлен статьёй 93 LIRPF; год переезда и год приобретения налогового резидентства не всегда совпадают.
Типичные ошибки, которых следует избегать
Не позвольте этим ошибкам лишить вас налоговых льгот:
- Пропуск 6-месячного срока — срок строгий; поздние заявления отклоняются
- Предыдущее резидентство в Испании — проверьте налоговый статус за каждый из пяти налоговых периодов перед переездом
- Непонимание покрываемого дохода — некоторые виды дохода всё равно облагаются по обычным ставкам
- Забыть про Modelo 720 — возможно, всё ещё нужно декларировать иностранные активы свыше €50 000
- Расчёт на автоматическое применение — режим не применяется сам собой, заявление нужно подать
- Неверная дата отсчёта — срок считают по применимому подтверждению начала деятельности, а не автоматически от даты въезда или выдачи ВНЖ
Совет: работайте с испанским налоговым консультантом (asesor fiscal), имеющим опыт с режимом импатриатов. Экономия от правильного планирования намного превышает стоимость консультаций.
Modelo 149 имеет смысл только тогда, когда у вас уже есть ВНЖ, покрывающий заявленную работу, — а сам этот ВНЖ, Digital Nomad или Emprendedor, мы готовим, подаём в UGE и ведём до резолюции.
Посчитайте порог дохода на 2026 год
Используйте SMI-калькулятор до подготовки выписок, писем о зарплате и семейных документов.
Открыть калькулятор